Du suchst nach der optimalen Anlagestrategie für dein Erspartes und fragst dich, ob Tagesgeld oder Festgeld die bessere Wahl ist, um deine finanziellen Ziele zu erreichen? Die Entscheidung hängt maßgeblich von deinen individuellen Bedürfnissen nach Verfügbarkeit, Rendite und Sicherheit ab.
Das sind die beliebtesten Tagesgeld Festgeld Produkte



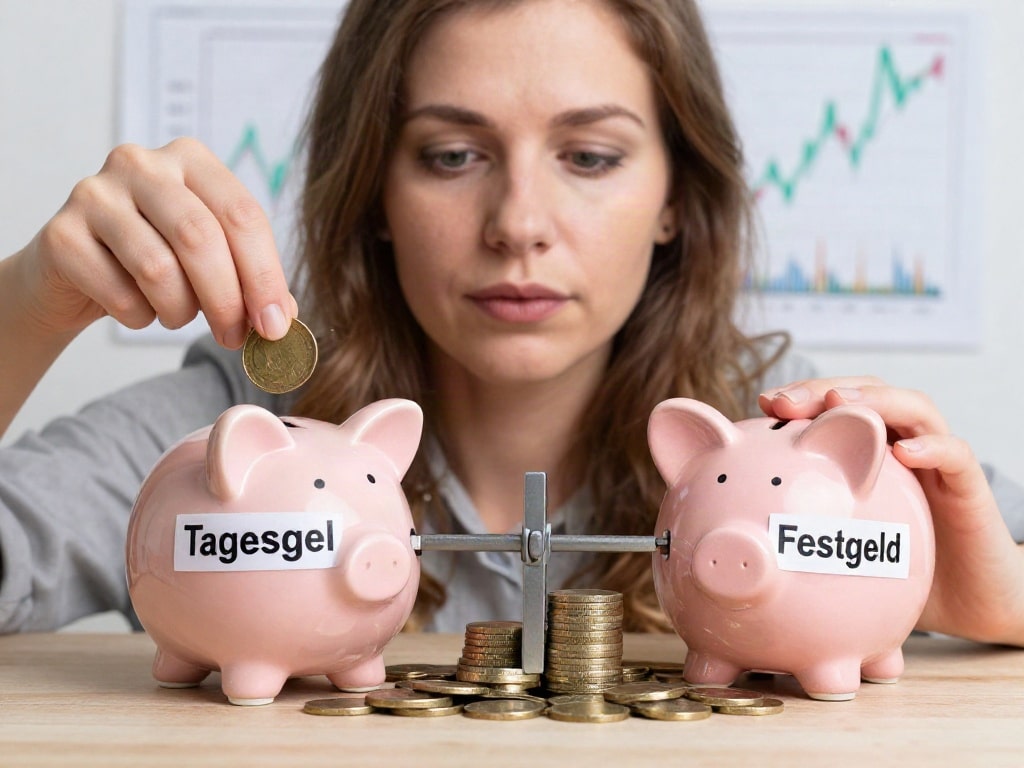
Tagesgeld vs. Festgeld: Die Kernunterschiede für deine Geldanlage
Bevor du dich für eine Anlageform entscheidest, ist es essenziell, die grundlegenden Unterschiede zwischen Tagesgeld und Festgeld zu verstehen. Beide bieten dir die Möglichkeit, dein Geld sicher anzulegen und Zinsen zu erwirtschaften, jedoch mit unterschiedlichen Konditionen und Flexibilitätsgraden.
Tagesgeld: Flexibilität an erster Stelle
Tagesgeldkonten zeichnen sich durch ihre hohe Flexibilität aus. Das bedeutet, du kannst jederzeit und ohne Frist auf dein eingezahltes Geld zugreifen. Diese Ungebundenheit macht Tagesgeld zur idealen Wahl für dein Notgroschen oder Geld, das du kurzfristig für unerwartete Ausgaben benötigen könntest. Die Zinsen auf Tagesgeldkonten sind variabel und können sich täglich ändern. Sie sind oft niedriger als bei Festgeld, aber dafür genießt du maximale Bewegungsfreiheit.
Vorteile von Tagesgeld:
- Höchste Verfügbarkeit: Dein Geld ist jederzeit frei verfügbar.
- Keine Kündigungsfristen: Du kannst jederzeit Ein- und Auszahlungen tätigen.
- Zinsänderungen: Du profitierst von steigenden Zinsen, musst aber auch sinkende Zinsen in Kauf nehmen.
- Sicherheit: Einlagen sind durch die gesetzliche Einlagensicherung bis zu 100.000 Euro pro Bank und Kunde geschützt.
Nachteile von Tagesgeld:
- Variabler Zinssatz: Die Zinsen können schwanken und sind oft niedriger als bei Festgeld.
- Zinsänderungsrisiko: Bei sinkenden Zinsen reduziert sich deine Rendite.
Festgeld: Rendite durch Bindung
Festgeld bedeutet, du legst dein Geld für einen fest vereinbarten Zeitraum, die sogenannte Laufzeit, zu einem garantierten Zinssatz an. Während dieser Laufzeit hast du keinen Zugriff auf dein Kapital, es sei denn, die Bank bietet Ausnahmen an, was aber meist mit Zinsverlusten verbunden ist. Im Gegenzug erhältst du in der Regel höhere Zinsen als beim Tagesgeld. Die Laufzeiten variieren von wenigen Monaten bis zu mehreren Jahren. Festgeld eignet sich hervorragend für Ziele, für die du Geld angespart hast und dessen Verfügbarkeit du für den vereinbarten Zeitraum nicht benötigst.
Vorteile von Festgeld:
- Garantierter Zinssatz: Du weißt genau, welche Rendite du am Ende der Laufzeit erhältst.
- Höhere Zinsen: Oftmals attraktivere Zinssätze im Vergleich zu Tagesgeld.
- Planbarkeit: Deine Erträge sind fest kalkulierbar.
- Sicherheit: Ebenfalls durch die gesetzliche Einlagensicherung geschützt.
Nachteile von Festgeld:
- Eingeschränkte Verfügbarkeit: Dein Geld ist während der Laufzeit gebunden.
- Keine Partizipation an steigenden Zinsen: Wenn die Marktzinsen während deiner Laufzeit steigen, profitierst du davon nicht.
- Vorfälligkeitsentschädigung: Vorzeitige Kündigungen sind oft mit hohen Kosten verbunden oder gar nicht möglich.
Welche Geldanlage passt zu welchem Ziel?
Die Wahl zwischen Tagesgeld und Festgeld hängt von deinen individuellen Zielen ab. Hier sind einige Szenarien, die dir bei deiner Entscheidung helfen können:
Dein Notgroschen: Immer griffbereit mit Tagesgeld
Wenn du ein finanzielles Polster für unerwartete Ausgaben aufbauen möchtest – sei es eine kaputte Waschmaschine, eine plötzliche Reparatur am Auto oder ein unvorhergesehener Jobverlust – ist Tagesgeld die beste Wahl. Die Möglichkeit, jederzeit auf dein Geld zugreifen zu können, gibt dir die nötige Sicherheit, ohne dass deine finanzielle Stabilität gefährdet wird. Die Zinssätze sind zwar variabel, aber der Hauptzweck liegt hier in der Verfügbarkeit, nicht in der maximalen Rendite.
Kurzfristige Sparziele: Tagesgeld als flexible Option
Planst du größere Anschaffungen in den nächsten Monaten, wie beispielsweise eine Urlaubsreise, ein neues Möbelstück oder die Anzahlung für ein Fahrzeug? Auch hier kann Tagesgeld eine gute Lösung sein. Dein Geld arbeitet zwar mit einem variablen Zinssatz, aber du kannst es jederzeit entnehmen, wenn der Zeitpunkt gekommen ist. Dies vermeidet die Notwendigkeit, eine Festgeldanlage vorzeitig kündigen zu müssen und dabei Zinsen zu verlieren.
Mittelfristige und langfristige Ziele: Festgeld für planbare Erträge
Hast du finanzielle Ziele, die in einigen Monaten oder Jahren erreicht werden sollen? Denk an die Anzahlung für eine Immobilie, die Finanzierung einer Ausbildung deiner Kinder oder den Aufbau einer zusätzlichen Altersvorsorge. Für diese Ziele ist Festgeld oft die attraktivere Option. Indem du dein Geld für eine bestimmte Laufzeit bindest, sicherst du dir einen festen Zinssatz, der in der Regel höher ist als beim Tagesgeld. So kannst du die Entwicklung deines Vermögens präzise planen und von einer besseren Rendite profitieren.
Der Vermögensaufbau: Eine Kombination aus beidem
Viele Anleger nutzen auch eine Kombination aus Tagesgeld und Festgeld, um ihre Ziele zu optimieren. Ein Teil des Geldes liegt auf dem Tagesgeldkonto für den Notfall und kurzfristige Bedürfnisse, während ein anderer Teil in Festgeldanlagen mit unterschiedlichen Laufzeiten investiert wird, um von attraktiven Zinsen zu profitieren und gleichzeitig eine gewisse Flexibilität zu behalten, indem man beispielsweise Laufzeiten gestaffelt wählt.
Die Zinssituation: Was du jetzt wissen musst
Die Zinsen für Tagesgeld und Festgeld werden maßgeblich von der allgemeinen Zinspolitik der Europäischen Zentralbank (EZB) beeinflusst. In Zeiten steigender Zinsen werden sowohl Tagesgeld- als auch Festgeldzinsen attraktiver. Es ist daher ratsam, die aktuellen Angebote verschiedener Banken regelmäßig zu vergleichen, um die besten Konditionen zu finden.
Aktuelle Zinsentwicklungen und ihre Bedeutung
Nach einer langen Phase niedriger Zinsen haben sich die Zinsen für Geldanlagen erfreulicherweise wieder positiv entwickelt. Dies bedeutet, dass sowohl Tagesgeld als auch Festgeld wieder eine spürbare Rendite erzielen können. Die genauen Zinssätze variieren stark zwischen den einzelnen Banken. Achte bei Tagesgeld auf Neukundenangebote, die oft höhere Zinsen für einen begrenzten Zeitraum bieten. Bei Festgeld solltest du die Zinssätze für unterschiedliche Laufzeiten vergleichen, da längere Laufzeiten in der Regel höhere Zinsen bedeuten.
Zinseszins-Effekt nutzen
Unabhängig davon, ob du dich für Tagesgeld oder Festgeld entscheidest, profitiert dein angelegtes Kapital vom Zinseszinseffekt. Das bedeutet, dass die Zinserträge im folgenden Jahr nicht nur auf dein ursprüngliches Kapital, sondern auch auf die bereits erzielten Zinsen angerechnet werden. Dies beschleunigt dein Vermögenswachstum über die Zeit erheblich.
Sicherheit bei Tagesgeld und Festgeld
Wenn es um deine Ersparnisse geht, ist Sicherheit oberste Priorität. Sowohl Tagesgeld als auch Festgeld bieten dir ein hohes Maß an Sicherheit, da sie unter die gesetzliche Einlagensicherung fallen.
Die Einlagensicherung: Dein Schutz bis 100.000 Euro
In der Europäischen Union sind Einlagen auf Tagesgeld- und Festgeldkonten bei Banken durch die gesetzliche Einlagensicherung geschützt. Das bedeutet, dass dein Geld bis zu einer Höhe von 100.000 Euro pro Kunde und pro Bank im Falle einer Bankeninsolvenz abgesichert ist. Die meisten Banken in Deutschland unterliegen dieser Regelung. Achte darauf, dass die von dir gewählte Bank ihren Sitz in einem EU-Mitgliedstaat hat und somit der dortigen Einlagensicherungsrichtlinie unterliegt.
Zusätzliche Sicherungssysteme
Einige Banken, insbesondere Genossenschaftsbanken oder private Banken, sind oft zusätzlichen Sicherungssystemen angeschlossen, die über die gesetzliche Einlagensicherung hinausgehen und so eine noch höhere Sicherheit bieten können. Informiere dich gegebenenfalls über die spezifischen Sicherungsmechanismen der Bank deiner Wahl.
Worauf du bei der Auswahl deiner Bank achten solltest
Die Auswahl der richtigen Bank ist entscheidend für deine Geldanlage. Neben den Zinssätzen solltest du auch andere Faktoren berücksichtigen:
Zinssatzvergleich: Nicht nur auf den ersten Blick zählen
Vergleiche die Zinssätze verschiedener Banken sorgfältig. Berücksichtige dabei sowohl den Nominalzins als auch den effektiven Jahreszins. Achte auf Neukundenangebote und deren Laufzeitbeschränkungen sowie auf die Zinsbindung bei Festgeldanlagen.
Laufzeiten und Flexibilität: Passend zu deinen Zielen
Wähle die Laufzeit deiner Festgeldanlage so, dass sie deinen finanziellen Zielen entspricht. Für kurzfristige Ziele sind kürzere Laufzeiten sinnvoll, während längere Laufzeiten bei Festgeld oft mit höheren Zinsen belohnt werden.
Kosten und Gebühren: Keine versteckten Kosten
Informiere dich über eventuelle Kosten oder Gebühren, die bei der Kontoeröffnung, Führung oder Transaktionen anfallen könnten. In der Regel sind Tagesgeld- und Festgeldkonten gebührenfrei, es ist aber immer ratsam, die Konditionen genau zu prüfen.
Einlagensicherung der Bank: Wo ist das Geld geschützt?
Stelle sicher, dass die Bank unter die gesetzliche Einlagensicherung eines EU-Mitgliedstaates fällt und dein Geld bis zu 100.000 Euro geschützt ist.
Das sind die neuesten Tagesgeld Festgeld Produkte mit der besten Bewertung




FAQs – Häufig gestellte Fragen zu Tagesgeld oder Festgeld: Welche Geldanlage passt zu welchem Ziel?
Was ist der Hauptunterschied zwischen Tagesgeld und Festgeld?
Der Hauptunterschied liegt in der Verfügbarkeit deines Geldes und der Zinssicherheit. Bei Tagesgeld ist dein Geld jederzeit frei verfügbar, die Zinsen sind variabel. Bei Festgeld bindest du dein Geld für eine vereinbarte Laufzeit, erhältst dafür aber einen garantierten Zinssatz.
Für wen ist Tagesgeld am besten geeignet?
Tagesgeld eignet sich hervorragend für deinen Notgroschen, Geld, das du kurzfristig für unerwartete Ausgaben benötigst, oder für kurzfristige Sparziele, bei denen du flexibel bleiben möchtest.
Wann ist Festgeld die bessere Wahl?
Festgeld ist die bessere Wahl, wenn du dein Geld für einen bestimmten Zeitraum nicht benötigst und von höheren, garantierten Zinsen profitieren möchtest. Es eignet sich gut für mittel- bis langfristige Sparziele.
Wie sicher ist mein Geld auf einem Tagesgeld- oder Festgeldkonto?
Dein Geld ist durch die gesetzliche Einlagensicherung bis zu 100.000 Euro pro Kunde und Bank geschützt. Die meisten Banken in Deutschland unterliegen dieser Regelung.
Kann ich mein Geld bei Festgeld vorzeitig abheben?
In der Regel ist eine vorzeitige Kündigung von Festgeldkonten nicht vorgesehen oder mit hohen Kosten (Vorfälligkeitsentschädigung) verbunden. Manche Banken bieten jedoch Ausnahmen an, die du im Einzelfall prüfen solltest.
Wie verändern sich die Zinsen bei Tagesgeld?
Die Zinsen auf Tagesgeldkonten sind variabel und können sich täglich ändern. Sie orientieren sich an den allgemeinen Marktzinsen und der Geldpolitik der Zentralbanken.
Sollte ich mein gesamtes Erspartes auf ein Tagesgeld- oder Festgeldkonto legen?
Es ist ratsam, deine Geldanlage zu diversifizieren. Ein Teil deines Geldes kann als Notgroschen auf einem Tagesgeldkonto liegen, während andere Teile je nach deinen Zielen und deiner Risikobereitschaft in Festgeld oder andere Anlageformen investiert werden können.