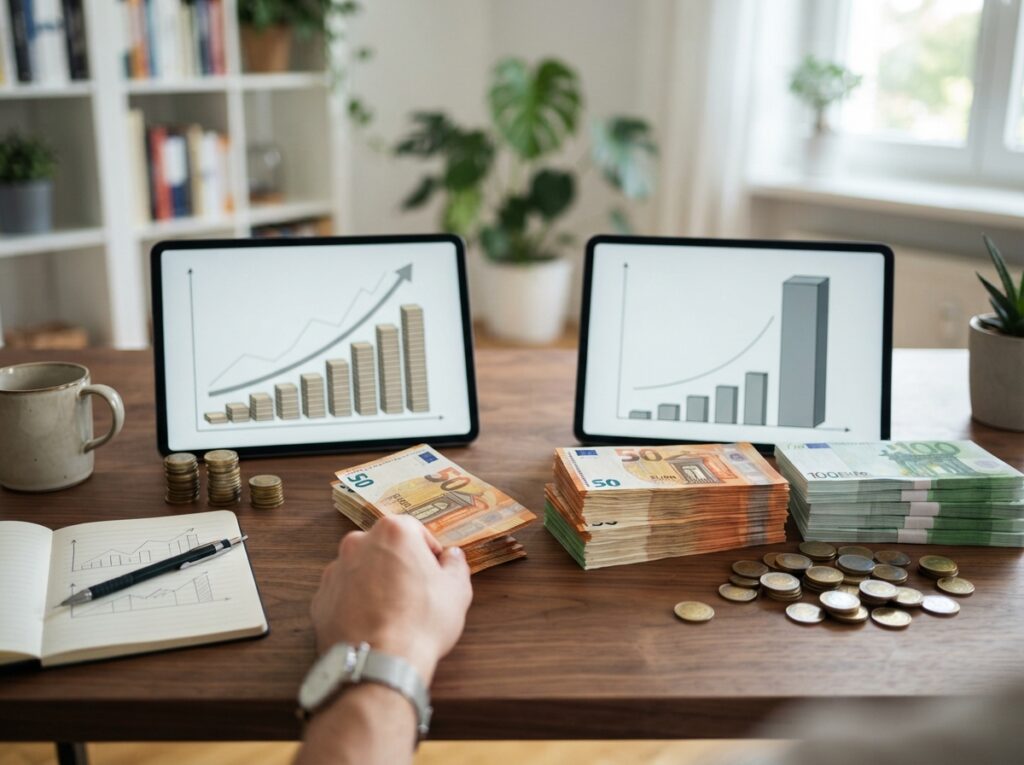
Ob du lieber regelmäßig kleinere Beträge in ETFs investierst oder eine größere Summe auf einmal anlegst, hängt von deinen individuellen finanziellen Zielen, deiner Risikobereitschaft und deiner aktuellen Lebenssituation ab. Beide Ansätze haben spezifische Vor- und Nachteile, die du für dich abwägen musst, um die für dich optimale Strategie zu finden.
Das sind die beliebtesten Finanzratgeber Produkte


ETF-Sparplan vs. Einmalanlage: Die Kernunterschiede
Der Hauptunterschied zwischen einem ETF-Sparplan und einer Einmalanlage liegt im Zeitpunkt und der Regelmäßigkeit der Investition. Beim ETF-Sparplan investierst du kontinuierlich einen festen Betrag über einen bestimmten Zeitraum, zum Beispiel monatlich. Eine Einmalanlage hingegen bedeutet, dass du einen größeren Geldbetrag zu einem einzigen Zeitpunkt in ETFs investierst. Diese grundlegende Differenz hat weitreichende Auswirkungen auf deine Anlagestrategie, das Renditepotenzial und das Risikomanagement.
Vorteile des ETF-Sparplans
Der ETF-Sparplan punktet vor allem durch seine Einfachheit und Risikostreuung über die Zeit. Hier sind die wesentlichen Vorteile:
- Durchschnittliche Kostenbildung (Cost-Average-Effekt): Dies ist wohl der bekannteste Vorteil. Wenn du regelmäßig investierst, kaufst du bei niedrigen Kursen mehr Anteile und bei hohen Kursen weniger. Langfristig kann dies zu einem günstigeren durchschnittlichen Kaufpreis führen als bei einer Einmalanlage zu einem ungünstigen Zeitpunkt. Dieser Effekt glättet Volatilität.
- Disziplinierte Anlagestrategie: Ein Sparplan zwingt dich, regelmäßig Geld anzulegen, was den Vermögensaufbau systematisiert und automatisiert. Du musst dich nicht ständig um den richtigen Anlagezeitpunkt kümmern.
- Geringeres Risiko durch Marktschwankungen: Da du über einen langen Zeitraum investierst, bist du weniger anfällig für kurzfristige Markteinbrüche. Wenn der Markt fällt, kaufst du günstig nach.
- Flexibilität: Viele Broker bieten flexible Sparraten an, die du jederzeit an deine finanzielle Situation anpassen kannst. Du kannst auch die Aussetzung von Raten vereinbaren.
- Niedrige Einstiegshürde: Schon mit kleinen Beträgen, oft ab 10 oder 25 Euro pro Monat, kannst du mit einem ETF-Sparplan beginnen. Das macht ihn für fast jeden zugänglich.
- Emotionale Entkopplung: Der automatische Prozess reduziert die Versuchung, aus Angst oder Gier impulsive Anlageentscheidungen zu treffen.
Nachteile des ETF-Sparplans
Trotz seiner vielen Vorteile hat auch der ETF-Sparplan Nachteile, die du berücksichtigen solltest:
- Potenziell geringere Rendite bei steigendem Markt: Wenn der Markt nach deiner Einmalanlage konstant steigt, hättest du mit einer Einmalanlage zu Beginn mehr von der Wertentwicklung profitiert. Der Cost-Average-Effekt wirkt hier nicht im vollen Umfang vorteilhaft.
- Gebühren bei vielen einzelnen Transaktionen: Auch wenn ETF-Sparpläne oft kostenlose Ausführungen anbieten, können bei manchen Brokern oder bei häufigen Anpassungen Gebühren anfallen. Die jährlichen Produktkosten des ETFs bleiben jedoch bestehen.
- Längere Zeit bis zum Aufbau eines signifikanten Vermögens: Aufgrund der regelmäßigen, aber kleineren Beträge dauert es naturgemäß länger, bis ein substanzielles Vermögen aufgebaut ist, verglichen mit einer großen Einmalanlage, die sofort die volle Marktperformance mitnimmt.
Vorteile der Einmalanlage
Eine Einmalanlage kann attraktiv sein, wenn du über einen größeren Geldbetrag verfügst und die Marktbedingungen als günstig einschätzt. Die Vorteile sind:
- Maximale Rendite bei korrektem Timing: Wenn du zu einem Zeitpunkt investierst, an dem die Kurse niedrig sind und anschließend stark steigen, profitierst du sofort von der vollen Wertentwicklung. Du nimmst die gesamte Aufwärtsbewegung mit.
- Sofortiger Vermögensaufbau: Mit einer größeren Summe startest du sofort mit einem signifikanten Anlagevolumen, was den Vermögensaufbau beschleunigt.
- Potenziell geringere Transaktionskosten: Da du nur einmal eine Transaktionsgebühr zahlst (sofern anfallend), können die Gesamtkosten im Vergleich zu vielen kleinen Sparraten niedriger sein.
- Psychologischer Vorteil: Manche Anleger fühlen sich wohler, wenn sie ihr gesamtes investierbares Kapital auf einmal angelegt haben, anstatt es über Monate oder Jahre zu verteilen.
Nachteile der Einmalanlage
Die Einmalanlage birgt auch erhebliche Risiken, insbesondere wenn das Timing schlecht ist. Die Nachteile umfassen:
- Hohes Risiko durch ungünstiges Timing: Wenn du gerade zu einem Markthoch investierst und der Markt danach fällt, erleidest du sofort signifikante Verluste. Du hast keine Möglichkeit, von niedrigeren Kursen zu profitieren, die später eintreten könnten.
- Hohe Volatilität: Dein gesamtes investiertes Kapital ist den Marktschwankungen sofort in vollem Umfang ausgesetzt.
- Erfordert mehr Kapital: Du benötigst eine größere Summe an liquiden Mitteln, um eine Einmalanlage tätigen zu können.
- Emotionale Belastung: Ein schneller Verlust eines großen Betrags kann psychisch sehr belastend sein und zu irrationalen Verkaufsentscheidungen führen.
- Risiko der „falschen“ Entscheidung: Die Marktentwicklung lässt sich nicht exakt vorhersagen, und die Entscheidung für einen bestimmten Anlagezeitpunkt ist immer eine Wette.
Welche Strategie passt zu dir? Eine Gegenüberstellung
Die Wahl zwischen ETF-Sparplan und Einmalanlage ist stark von deiner persönlichen Situation abhängig. Hier sind einige Szenarien, die dir bei der Entscheidung helfen können:
Für wen eignet sich der ETF-Sparplan?
- Junge Anleger und Berufseinsteiger: Mit geringerem Einkommen und vielen anderen finanziellen Zielen (z.B. Wohnungseinrichtung, Ausbildung) ist ein Sparplan ideal, um mit kleinen Beträgen zu beginnen und langfristig Vermögen aufzubauen.
- Anleger mit unsicherer Einkommenssituation: Wenn dein Einkommen stark schwankt oder du Sorge vor finanziellen Engpässen hast, bietet ein Sparplan Flexibilität und die Möglichkeit, die Raten anzupassen.
- Risikoaverse Anleger: Wenn du dich mit größeren Marktschwankungen unwohl fühlst, streut der Sparplan dein Risiko über die Zeit und reduziert das Klumpenrisiko eines ungünstigen Einmalinvestments.
- Anleger, die regelmäßig investieren möchten: Du möchtest nicht ständig über den Markt nachdenken und bevorzugst einen automatisierten, disziplinierten Prozess.
- Anleger, die einen größeren Betrag zur Verfügung haben, aber unsicher bezüglich des Zeitpunkts sind: Anstatt das gesamte Geld auf einmal zu investieren, könntest du es auch in Raten über einen bestimmten Zeitraum per Sparplan investieren (auch bekannt als „Deleveraging“ oder „Dollar-Cost-Averaging“ bei größeren Beträgen).
Für wen eignet sich die Einmalanlage?
- Anleger mit größeren Erbschaften, Bonuszahlungen oder Verkaufserlösen: Wenn dir plötzlich eine größere Summe Geld zur Verfügung steht und du nicht die Zeit oder das Interesse hast, diese über Jahre anzulegen.
- Anleger mit sehr langer Anlagedauer und hoher Risikotoleranz: Wenn du genügend Zeit hast, um mögliche kurz- bis mittelfristige Verluste auszugleichen, und bereit bist, das Risiko eines ungünstigen Einstiegs zu tragen.
- Anleger, die von besonders günstigen Marktphasen überzeugt sind: Wenn du aufgrund deiner Marktanalyse zu dem Schluss kommst, dass die Kurse aktuell niedrig sind und ein starker Aufwärtstrend bevorsteht. Dies erfordert jedoch fundiertes Marktwissen und ist spekulativ.
- Anleger, die ihr Kapital schnellstmöglich im Markt haben möchten: Du möchtest sofort die volle Renditechance nutzen und bist bereit, dafür ein höheres initiales Risiko einzugehen.
Die Hybridstrategie: Das Beste aus beiden Welten?
Es ist auch möglich, die beiden Strategien zu kombinieren. Du könntest beispielsweise einen Teil deines Geldes als Einmalanlage investieren und den Rest über einen ETF-Sparplan weiter aufstocken. Dies kann eine gute Option sein, wenn du zwar eine größere Summe hast, aber dennoch die Vorteile der regelmäßigen Investition nutzen möchtest, um das Timing-Risiko zu minimieren.
Ein weiterer Ansatz ist das sogenannte „Dollar-Cost Averaging“ für größere Beträge. Anstatt einen großen Betrag auf einmal zu investieren, teilst du ihn in mehrere kleinere Beträge auf und investierst diese in regelmäßigen Abständen über einen definierten Zeitraum. Dies ist im Grunde ein Sparplan für eine größere Summe und reduziert das Risiko eines schlechten Einstiegszeitpunkts.
Faktoren, die deine Entscheidung beeinflussen
Bei deiner Entscheidung solltest du folgende Faktoren berücksichtigen:
Deine Risikobereitschaft
Wie gut kannst du mit Wertschwankungen umgehen? Ein Sparplan glättet Schwankungen über die Zeit, während eine Einmalanlage dich dem volle Umfang der Marktbewegungen aussetzt. Wenn du ein konservativer Anleger bist, ist der Sparplan wahrscheinlich die sicherere Wahl.
Dein Anlagehorizont
Wie lange möchtest du investieren? Je länger dein Anlagehorizont, desto weniger relevant wird das genaue Timing einer Einmalanlage, da der Markt tendenziell über lange Zeiträume steigt. Für sehr lange Zeiträume (mehr als 10-15 Jahre) sind beide Strategien oft gleichermaßen effektiv, wobei der Sparplan das Risiko des ungünstigen Einstiegs vermeidet.
Deine aktuelle finanzielle Situation
Hast du aktuell einen größeren Betrag zur Verfügung, ohne deine Liquidität zu gefährden? Oder verfügst du über regelmäßige Einkünfte, die du flexibel anlegen kannst? Dein Cashflow und deine Liquiditätsreserven spielen eine entscheidende Rolle.
Deine Marktkenntnisse und -einschätzung
Hast du das Gefühl, den Markt aktuell gut einschätzen zu können und eine günstige Einstiegsphase zu erkennen? Oder bevorzugst du einen mechanischen, regelbasierten Ansatz, der unabhängig von Marktprognosen funktioniert?
Wichtige Kennzahlen und Überlegungen
Bei beiden Strategien sind die Gesamtkosten deiner Anlage entscheidend für deine Nettorendite. Achte auf:
- ETF-Produktegebühren (TER – Total Expense Ratio): Die jährlichen laufenden Kosten des ETFs selbst. Hier sind kostengünstige ETFs zu bevorzugen.
- Transaktionskosten: Gebühren, die beim Kauf oder Verkauf anfallen. Viele Broker bieten kostenlose ETF-Sparpläne an. Bei Einmalanlagen können Depotgebühren und Ordergebühren relevant sein.
- Spread: Die Differenz zwischen Kauf- und Verkaufspreis. Bei liquiden ETFs ist dieser meist gering.
Das sind die neuesten Finanzratgeber Produkte mit der besten Bewertung



FAQ – Häufig gestellte Fragen zu ETF-Sparplan oder Einmalanlage: Welche Strategie passt besser?
Kann ich meine ETF-Sparrate jederzeit ändern oder pausieren?
Ja, in der Regel kannst du die Höhe deiner monatlichen Sparrate bei den meisten Brokern flexibel anpassen oder den Sparplan bei Bedarf pausieren. Dies bietet dir eine hohe Flexibilität, um auf Veränderungen deiner finanziellen Situation zu reagieren.
Wie wirkt sich die Inflation auf meine Wahl aus?
Die Inflation schmälert die Kaufkraft deines Geldes. Beide Strategien zielen darauf ab, dein Geld durch Rendite über die Inflationsrate hinaus zu vermehren. Ein Sparplan über lange Zeiträume kann helfen, die Auswirkungen der Inflation durch kontinuierlichen Vermögensaufbau auszugleichen, während eine Einmalanlage bei einem ungünstigen Zeitpunkt von der Inflation stärker betroffen sein könnte, wenn die Rendite die Preissteigerung nicht kompensiert.
Was ist, wenn ich mein Geld dringend benötige?
Sowohl bei einem ETF-Sparplan als auch bei einer Einmalanlage kannst du deine Anteile jederzeit verkaufen, um an dein Geld zu kommen. Beachte jedoch, dass du bei einem Verkauf in einer Marktabschwungphase Verluste realisieren könntest. Es ist ratsam, nur Geld anzulegen, das du voraussichtlich langfristig nicht benötigst.
Sind Einmalanlagen riskanter als Sparpläne?
Ja, generell gilt die Einmalanlage als riskanter, insbesondere wenn sie zu einem ungünstigen Zeitpunkt am Markt erfolgt. Der Sparplan verteilt das Risiko über die Zeit und kann durch den Cost-Average-Effekt das Verlustrisiko minimieren, insbesondere in volatilen Märkten.
Wann macht es Sinn, mein gesamtes verfügbares Kapital auf einmal anzulegen?
Eine Einmalanlage kann sinnvoll sein, wenn du über einen sehr langen Anlagehorizont verfügst, eine hohe Risikotoleranz hast und sicher bist, dass die aktuellen Marktbedingungen günstig für einen Einstieg sind. Sie ist auch eine Option, wenn du eine größere Geldsumme erhältst und diese schnell investieren möchtest, anstatt sie ungenutzt zu lassen.
Wie lange sollte der Anlagehorizont für beide Strategien sein?
Für beide Strategien ist ein langer Anlagehorizont von mindestens 10-15 Jahren ideal, um die Chancen auf positive Renditen zu maximieren und kurzfristige Marktschwankungen auszugleichen. Je länger der Horizont, desto weniger spielt das genaue Timing bei einer Einmalanlage eine Rolle.
Welche Kosten fallen bei beiden Strategien an?
Bei beiden Strategien fallen die laufenden Kosten des ETFs (TER) an. Zusätzlich können bei Einmalanlagen Ordergebühren und ggf. Depotgebühren anfallen. ETF-Sparpläne werden oft kostenlos ausgeführt, aber auch hier können je nach Broker und Art der Ausführung Kosten entstehen. Es ist ratsam, die Gebührenmodelle der Broker genau zu vergleichen.
| Kriterium | ETF-Sparplan | Einmalanlage |
|---|---|---|
| Aufwand für Anleger | Gering, da automatisiert | Mittelhoch, bedarf guter Marktkenntnis für Timing |
| Risikostreuung | Hoch über die Zeit (Cost-Average-Effekt) | Gering (zeitlich), hohes Risiko bei ungünstigem Einstieg |
| Flexibilität bei Anpassung | Sehr hoch (Ratenänderung, Pausieren) | Keine Anpassung nach erfolgter Anlage |
| Kapitalbedarf | Geringer Einstieg möglich (ab ca. 10-25€) | Benötigt größere Summe liquiden Kapitals |
| Emotionale Belastung bei Marktabschwüngen | Geringer, da kontinuierlich günstig nachgekauft wird | Hoch, da das gesamte Kapital betroffen ist |
| Potenzial für höchste Rendite | Eingeschränkt durch Cost-Average-Effekt in stark steigenden Märkten | Sehr hoch bei gutem Timing, gering bis negativ bei schlechtem Timing |