Regelmäßiges Investieren in einen ETF-Sparplan ist der Schlüssel zum Vermögensaufbau, doch die genauen Mechanismen dahinter sind oft unklar. Du fragst dich, wie genau der Prozess abläuft und welche Vorteile er dir bietet? Hier erfährst du, wie du mit einem ETF-Sparplan systematisch und diszipliniert dein Geld für dich arbeiten lassen kannst.
Das sind die beliebtesten ETF-Ratgeber Produkte


Was ist ein ETF-Sparplan und wie funktioniert er?
Ein ETF-Sparplan ermöglicht dir, automatisiert und regelmäßig in einen Exchange Traded Fund (ETF) zu investieren. ETFs sind börsengehandelte Indexfonds, die eine breite Streuung über verschiedene Wertpapiere wie Aktien oder Anleihen eines bestimmten Marktsegments abbilden. Anstatt einzelne Aktien zu kaufen, investierst du mit einem ETF in einen ganzen Korb von Vermögenswerten. Der Sparplan stellt sicher, dass zu einem von dir festgelegten Zeitpunkt (z. B. monatlich) ein bestimmter Betrag automatisch in den ausgewählten ETF fließt. Das bedeutet, du musst dich nicht um den Kaufzeitpunkt kümmern und profitierst vom sogenannten Cost-Average-Effekt.
Der Cost-Average-Effekt: Dein Vorteil beim regelmäßigen Investieren
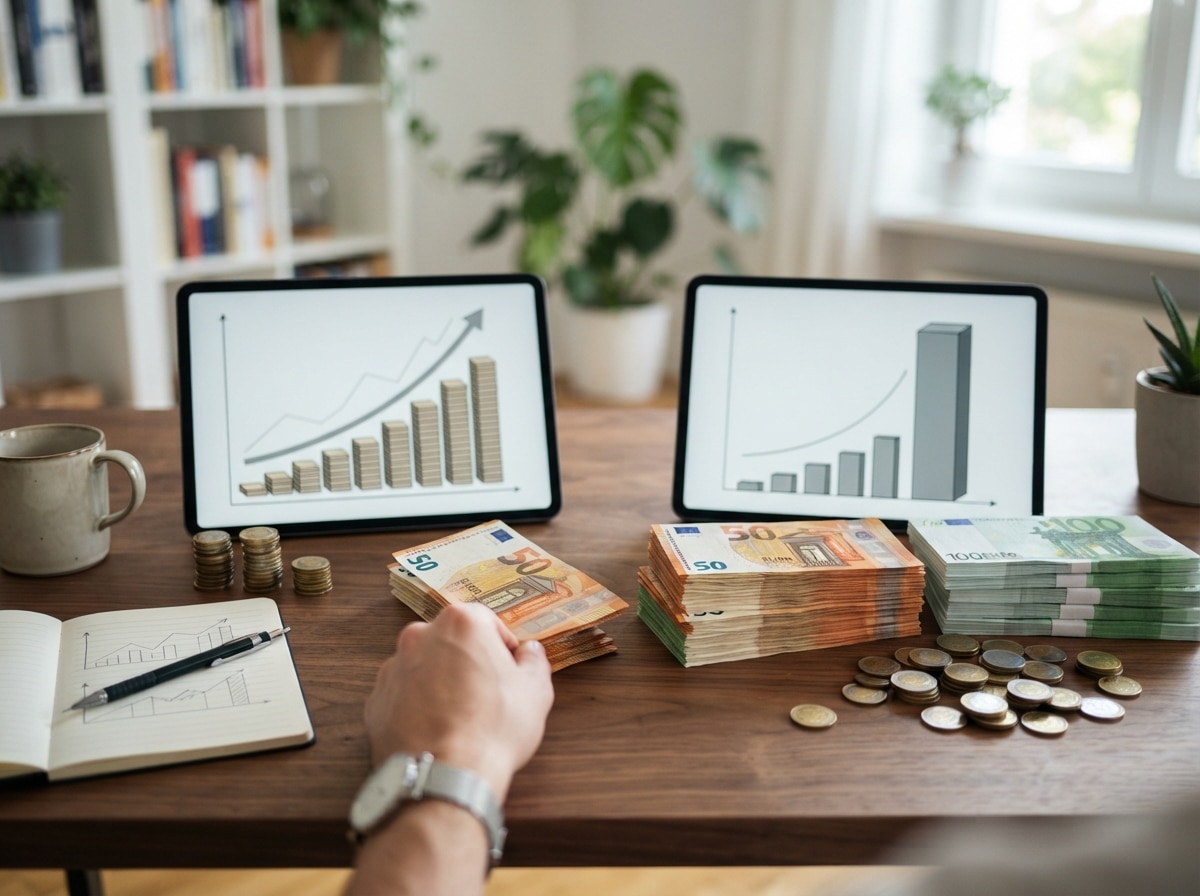
Der Cost-Average-Effekt (auch Durchschnittskosteneffekt genannt) ist einer der größten Vorteile eines ETF-Sparplans. Stell dir vor, du investierst jeden Monat einen festen Betrag, zum Beispiel 100 Euro. Wenn der Kurs des ETFs steigt, kaufst du mit deinen 100 Euro weniger Anteile. Wenn der Kurs jedoch fällt, kaufst du mit denselben 100 Euro mehr Anteile. Langfristig führt dies dazu, dass dein durchschnittlicher Kaufpreis pro Anteil sinkt. Das ist besonders in volatilen Märkten vorteilhaft, da du bei niedrigen Kursen mehr Anteile erwirbst und bei hohen Kursen weniger. Über die Zeit kann dies deinen Gewinn maximieren und dein Risiko reduzieren, da du nicht versuchst, den perfekten Markteinstiegszeitpunkt zu erraten.
Schritte zur Einrichtung deines ETF-Sparplans
Die Einrichtung eines ETF-Sparplans ist unkompliziert und kann in wenigen Schritten erfolgen:
- Wahl des richtigen Brokers: Zunächst benötigst du ein Wertpapierdepot bei einer Bank oder einem Online-Broker. Vergleiche die Gebührenmodelle, das Angebot an ETFs und die Benutzerfreundlichkeit der Plattformen. Viele Broker bieten mittlerweile kostenlose oder sehr günstige ETF-Sparpläne an.
- Auswahl des passenden ETFs: Hier ist eine sorgfältige Recherche unerlässlich. Überlege, in welche Märkte oder Anlageklassen du investieren möchtest. Möchtest du in globale Aktien, europäische Aktien, Schwellenländer oder vielleicht Anleihen investieren? Achte auf die Zusammensetzung des ETFs, seine Historie, die Kostenquote (TER – Total Expense Ratio) und die Replikationsmethode (physisch oder synthetisch). Bekannte und beliebte ETFs bilden oft große Indizes wie den MSCI World oder den DAX ab.
- Festlegung der Sparrate: Bestimme, wie viel Geld du regelmäßig investieren möchtest. Dies kann ein monatlicher, quartalsweiser oder auch halbjährlicher Betrag sein. Wähle eine Summe, die du langfristig entbehren kannst, ohne deine finanzielle Stabilität zu gefährden.
- Auswahl des Ausführungsdatums: Lege fest, an welchem Tag im Monat die Sparrate von deinem Verrechnungskonto abgebucht und in den ETF investiert werden soll. Manche Broker bieten unterschiedliche Ausführungstage zur Auswahl an.
- Einrichtung des Sparplans: Gib alle Daten in das Online-Portal deines Brokers ein und schließe die Einrichtung ab. Viele Plattformen ermöglichen dir, den Sparplan jederzeit anzupassen, zu pausieren oder zu kündigen.
Vorteile eines ETF-Sparplans
Die regelmäßige Geldanlage über einen ETF-Sparplan bietet dir eine Vielzahl von Vorteilen:
- Disziplinierter Vermögensaufbau: Durch die automatische Ausführung zwingt dich der Sparplan, regelmäßig zu investieren, auch wenn die Märkte schwanken oder du kurzfristig von anderen Ausgaben abgelenkt bist. Dies fördert eine langfristige und disziplinierte Anlagestrategie.
- Breite Diversifikation: ETFs streuen dein Kapital über hunderte oder tausende von Einzelwerten. Das reduziert das Risiko erheblich im Vergleich zur Anlage in einzelne Aktien. Selbst wenn ein Unternehmen im ETF schlecht performt, wird dies durch die anderen Werte im Index ausgeglichen.
- Niedrige Kosten: ETFs haben in der Regel sehr niedrige laufende Kosten (TER) im Vergleich zu aktiv gemanagten Investmentfonds. Dies bedeutet, dass mehr von deinem Geld investiert wird und sich somit besser entwickeln kann.
- Flexibilität: Du kannst deine Sparrate jederzeit an deine finanzielle Situation anpassen, pausieren oder den Sparplan beenden. Auch eine Einmalanlage ist oft problemlos möglich.
- Einfachheit und Transparenz: Die Funktionsweise von ETFs und Sparplänen ist gut verständlich. Du investierst in einen breiten Marktindex, dessen Zusammensetzung transparent ist.
- Potenziell hohe Renditen: Historisch gesehen haben Aktienmärkte langfristig attraktive Renditen erzielt. Mit einem breit gestreuten ETF-Sparplan partizipierst du an dieser Entwicklung.
Risiken und wichtige Überlegungen
Trotz der vielen Vorteile solltest du dir auch der Risiken bewusst sein:
- Marktrisiko: Der Wert von ETFs unterliegt Schwankungen. Wenn der zugrunde liegende Index fällt, verliert auch dein ETF an Wert. Ein Totalverlust ist theoretisch möglich, aber bei breit gestreuten ETFs eher unwahrscheinlich.
- Anlagehorizont: ETF-Sparpläne eignen sich primär für den langfristigen Vermögensaufbau. Kurzfristige Schwankungen können verunsichern. Plane eine Anlagedauer von mindestens 5-10 Jahren ein.
- Emittentenrisiko: ETFs sind Sondervermögen und im Falle einer Insolvenz des ETF-Anbieters geschützt. Das Risiko ist hier eher gering.
- Währungsrisiko: Wenn du in ETFs investierst, die in Fremdwährungen notieren (z.B. US-Dollar für einen MSCI World ETF), bist du auch dem Wechselkursrisiko ausgesetzt. Eine Aufwertung des Euro gegenüber dem Dollar würde deine Rendite steigern, eine Abwertung sie schmälern.
- Zusammensetzungsrisiko: Die Zusammensetzung eines ETFs kann sich ändern, wenn der zugrunde liegende Index angepasst wird.
Vergleich: ETF-Sparplan vs. Einmalanlage
Ein ETF-Sparplan und eine Einmalanlage sind beides Wege, um in ETFs zu investieren, unterscheiden sich aber grundlegend in ihrer Ausführung und ihren strategischen Vorteilen:
| Kategorie | ETF-Sparplan | Einmalanlage |
|---|---|---|
| Timing | Automatisiert und regelmäßig, nutzt Cost-Average-Effekt | Einmaliger Kauf zu einem bestimmten Zeitpunkt |
| Risikostreuung über Zeit | Hoch, da über viele Zeitpunkte verteilt investiert wird | Geringer, da das gesamte Kapital zu einem Zeitpunkt investiert wird |
| Disziplin | Hoch, durch automatische Ausführung | Abhängig von der eigenen Disziplin |
| Flexibilität (Anpassung) | Sehr hoch, Sparrate und Ausführungstage sind anpassbar | Geringer, größere Anpassungen erfordern neue Transaktionen |
| Markt-Timing-Falle | Vermeidet die Falle, den „perfekten“ Einstiegszeitpunkt zu suchen | Kann in die Falle tappen, wenn zum Höchststand gekauft wird |
| Kapitalanforderung | Flexibel, auch kleine Beträge möglich | Oft höhere Mindestanlagebeträge erforderlich |
Beispiele für beliebte ETF-Sparplan-Strategien
Es gibt verschiedene Ansätze, wie du deinen ETF-Sparplan gestalten kannst:
- Breite globale Diversifikation: Investiere in einen ETF, der einen weltweiten Aktienindex wie den MSCI World oder den FTSE All-World abbildet. Dies ist oft der Grundstein für viele Anleger.
- Schwellenländer-Beimischung: Ergänze einen globalen ETF mit einem ETF auf Schwellenländer (z.B. MSCI Emerging Markets), um von deren Wachstumspotenzial zu profitieren. Hier ist Vorsicht geboten, da Schwellenländer volatilere Märkte sind.
- Spezifische Sektoren oder Themen: Wenn du von bestimmten Trends überzeugt bist (z.B. erneuerbare Energien, Technologie), kannst du gezielt in entsprechende Themen-ETFs investieren. Dies erhöht jedoch das Risiko und erfordert mehr Know-how.
- Anleihen-Beimischung: Für risikoscheuere Anleger kann die Beimischung eines Anleihen-ETFs sinnvoll sein, um die Volatilität des Portfolios zu reduzieren.
Wichtige Kennzahlen bei der ETF-Auswahl
Bei der Auswahl eines ETFs für deinen Sparplan solltest du auf folgende Kennzahlen achten:
- TER (Total Expense Ratio): Die jährlichen Gesamtkostenquote. Sie gibt an, wie viel Prozent des Fondsvermögens jährlich für Kosten wie Verwaltungsgebühren oder Depotbankgebühren abgezogen werden. Niedrigere TERs sind besser.
- Fondsvolumen: Ein größeres Fondsvolumen deutet oft auf einen etablierten und erfolgreichen ETF hin, was die Liquidität und Sicherheit erhöht.
- Tracking Difference/Error: Sie zeigt an, wie gut der ETF die Performance des zugrunde liegenden Index nachbildet. Ein geringer Tracking Error ist wünschenswert.
- Dividendenpolitik: Achte darauf, ob der ETF ausschüttend oder thesaurierend ist. Ausschüttende ETFs zahlen Erträge an dich aus, die du dann reinvestieren kannst (ggf. mit zusätzlichen Transaktionskosten). Thesaurierende ETFs legen die Erträge automatisch wieder im Fonds an.
- Replikationsmethode: Physisch replizierende ETFs kaufen die Wertpapiere des Index direkt, während synthetisch replizierende ETFs Derivate nutzen, um die Indexperformance nachzubilden. Beide haben Vor- und Nachteile.
Das sind die neuesten ETF-Ratgeber Produkte mit der besten Bewertung




FAQ – Häufig gestellte Fragen zu ETF-Sparplan: Wie funktioniert regelmäßiges Investieren?
Muss ich immer denselben Betrag investieren?
Nein, die meisten Broker erlauben es dir, deine Sparrate jederzeit anzupassen. So kannst du sie erhöhen, wenn dein Einkommen steigt, oder reduzieren, wenn du finanzielle Engpässe hast. Diese Flexibilität ist ein großer Vorteil von ETF-Sparplänen.
Wie oft wird mein ETF-Sparplan ausgeführt?
Die gängigsten Ausführungsintervalle sind monatlich, quartalsweise oder halbjährlich. Die meisten Anleger wählen die monatliche Ausführung, da dies die Vorteile des Cost-Average-Effekts am besten zur Geltung bringt.
Was passiert mit den Dividenden?
ETFs können entweder ausschüttend oder thesaurierend sein. Ausschüttende ETFs zahlen die Dividenden an dich aus, die du dann entweder entnimmst oder manuell wieder investierst. Thesaurierende ETFs legen die Erträge automatisch im Fonds wieder an, was den Zinseszinseffekt verstärkt und die Anlage vereinfacht.
Kann ich einen ETF-Sparplan auch nutzen, wenn ich nur wenig Geld habe?
Ja, das ist einer der Hauptvorteile von ETF-Sparplänen. Viele Broker ermöglichen bereits die Einrichtung eines Sparplans ab einer monatlichen Rate von 10 oder 25 Euro. Dies macht den Vermögensaufbau auch für Kleinanleger zugänglich.
Ist ein ETF-Sparplan sicher?
ETFs sind im Vergleich zu anderen Anlageformen relativ sicher, da sie eine breite Risikostreuung bieten. Sie sind jedoch nicht risikofrei. Der Wert deiner Anlage kann schwanken und du kannst Geld verlieren. Langfristiger Anlagehorizont und eine breite Diversifikation mindern das Risiko erheblich.
Welche Gebühren fallen bei einem ETF-Sparplan an?
Es gibt typischerweise zwei Arten von Gebühren: die jährliche Kostenquote (TER) des ETFs selbst und gegebenenfalls Transaktionskosten oder Servicegebühren des Brokers für die Ausführung des Sparplans. Viele Broker bieten mittlerweile kostenlose ETF-Sparpläne an, bei denen nur die TER des ETFs anfällt.
Was ist, wenn der Markt stark fällt, während ich spare?
Ein fallender Markt während der Ansparphase ist gerade wegen des Cost-Average-Effekts vorteilhaft. Mit deinem festen Sparbetrag kaufst du mehr Anteile zu niedrigeren Preisen. Wenn der Markt wieder steigt, profitierst du überproportional von den vielen günstig erworbenen Anteilen.